

Chính sách bán hàng The Global City: Dòng tiền được chia như thế nào theo tài liệu tháng 07/2022?
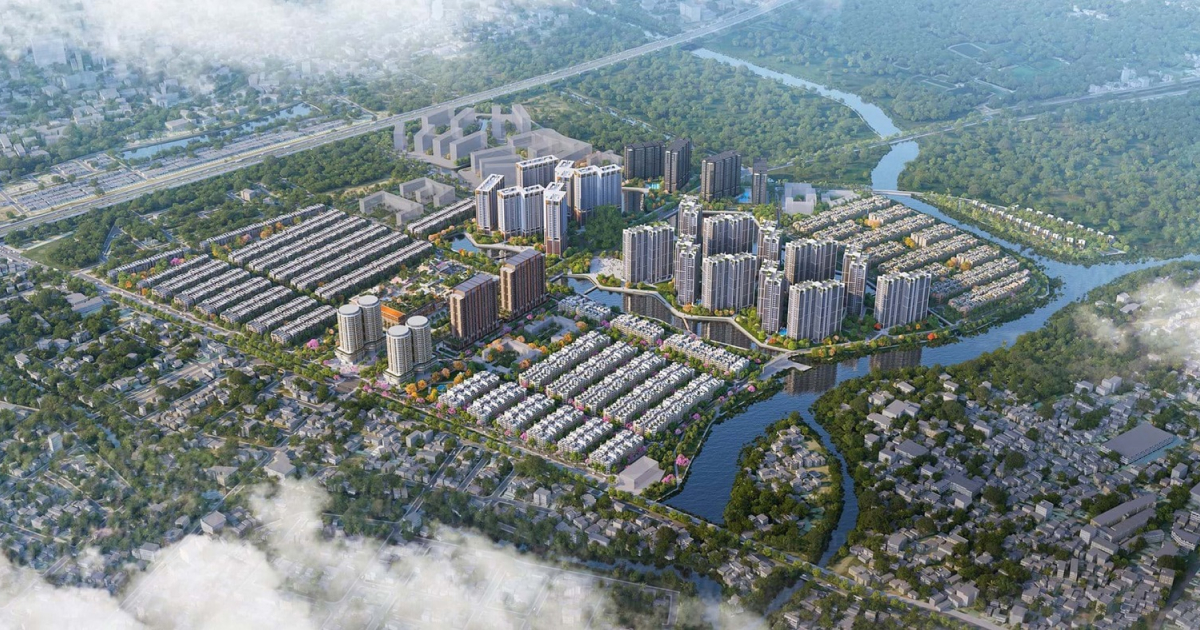
The Global City hiện có nhiều dòng sản phẩm, từ nhà phố thương mại, căn hộ cao tầng đến biệt thự. Vì vậy, khi hỏi “chính sách bán hàng The Global City có gì?”, người mua cần xác định rõ đang quan tâm phân khu nào. SOHO
The Global City hiện có nhiều dòng sản phẩm, từ nhà phố thương mại, căn hộ cao tầng đến biệt thự. Vì vậy, khi hỏi “chính sách bán hàng The Global City có gì?”, người mua cần xác định rõ đang quan tâm phân khu nào. SOHO, Masteri Grand View, Lumière Midtown, Masteri Park Place và Villa SOLA có cách hỗ trợ tài chính khác nhau.
Điểm cần nhìn không chỉ là tỷ lệ chiết khấu. Với bất động sản giá trị lớn, số vốn tự có ban đầu, tỷ lệ vay, thời gian hỗ trợ lãi suất, thời điểm bắt đầu trả nợ và tiến độ thanh toán mới quyết định một phương án có thực sự phù hợp với dòng tiền hay không.
Chính sách bán hàng The Global City khác nhau thế nào giữa các phân khu?
The Global City không có một chính sách duy nhất áp dụng cho toàn bộ dự án. Mỗi phân khu được thiết kế theo một cấu trúc tài chính khác nhau, phù hợp với loại sản phẩm và nhóm khách hàng mục tiêu.
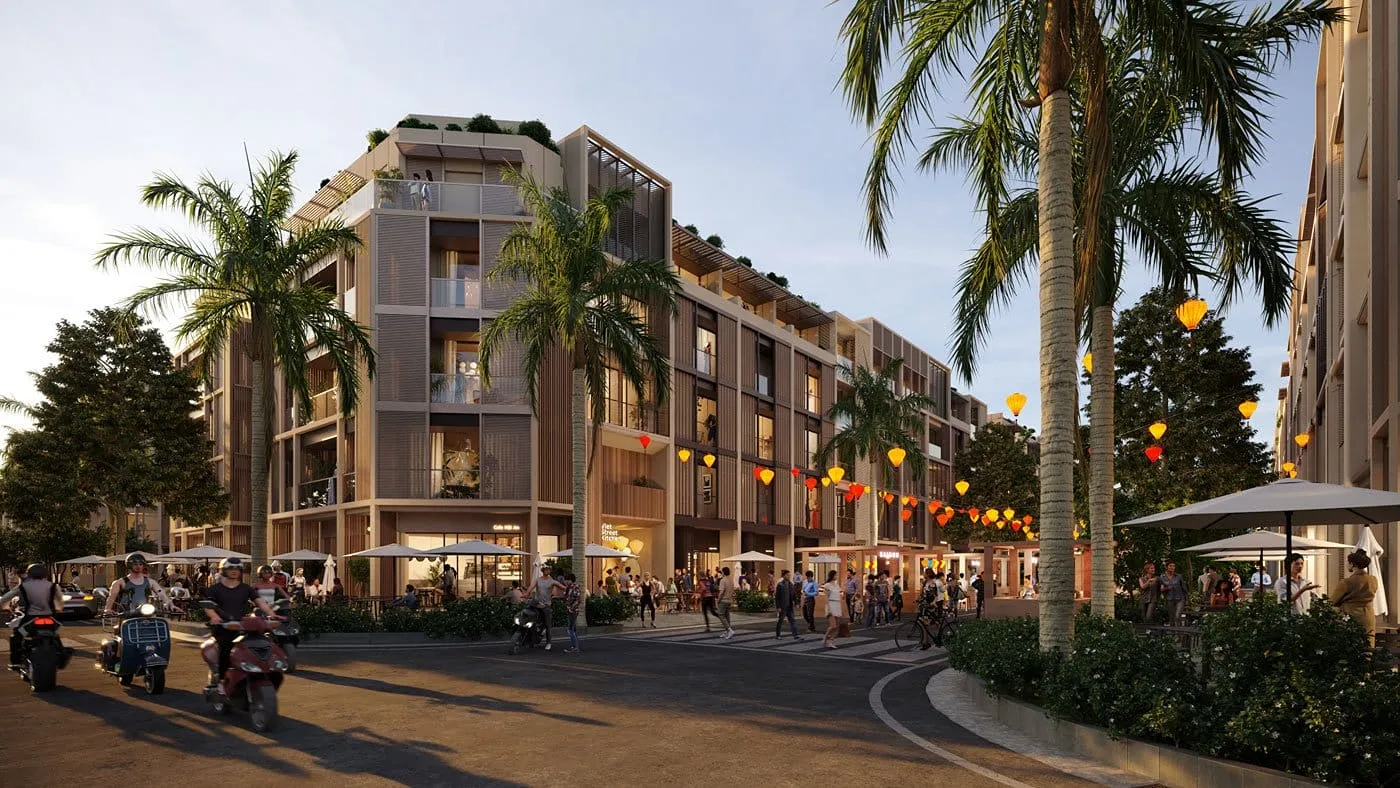
SOHO hiện có hỗ trợ vay ngân hàng, lãi suất 0% đến tháng 06/2028, tổng ưu đãi lên tới 20,5% và miễn phí quản lý trong 24 tháng. Với dòng nhà phố, người mua nên nhìn đồng thời mức ưu đãi và quy mô vốn thực tế phải chuẩn bị, bởi tổng giá trị sản phẩm thường cao hơn căn hộ.
Masteri Grand View có mức chiết khấu khoảng 11%–16% tùy phương án thanh toán, hỗ trợ vay tối đa 80% và chính sách lãi suất ưu đãi trong 30 tháng. Đây là nhóm đáng chú ý với cả người có sẵn tiền lẫn người muốn sử dụng đòn bẩy ngân hàng.
Lumière Midtown có biên độ chiết khấu khoảng 9%–16%, hỗ trợ vay tối đa 80%, ân hạn nợ gốc lên đến 10 năm và hỗ trợ lãi suất thêm 6 tháng sau khi nhận nhà. Vì vậy, nhóm khách muốn giữ lại vốn có thể quan tâm nhiều hơn đến thời gian hỗ trợ thay vì chỉ nhìn tỷ lệ chiết khấu.
Masteri Park Place có chiết khấu thanh toán sớm đến 12%, đồng thời có phương án hỗ trợ gốc và lãi theo điều kiện chương trình và miễn phí quản lý trong 24 tháng.
Villa SOLA có hỗ trợ lãi suất 0% đến ngày 15/08/2027, ưu đãi 1%–2% dành cho nhóm khách đáp ứng điều kiện chương trình và miễn phí quản lý 36 tháng. Với sản phẩm villa, người mua nên đặt tỷ lệ ưu đãi cạnh tổng số vốn phải bỏ ra thay vì so trực tiếp với căn hộ.
Nhìn chung, sự khác biệt giữa các phân khu nằm ở ba yếu tố chính: mức chiết khấu, tỷ lệ vốn vay và khoảng thời gian được hỗ trợ tài chính. Người mua có sẵn tiền sẽ nhìn chính sách theo một cách khác với người muốn giữ vốn hoặc cần vay tỷ lệ cao.
SOHO: phương án tài chính cho dòng nhà phố
Với SOHO, thông tin được cung cấp hiện ghi nhận hỗ trợ vay ngân hàng, lãi suất 0% đến tháng 06/2028, tổng ưu đãi lên tới 20,5% và miễn phí quản lý trong 24 tháng.
Với người mua nhà phố, ý nghĩa của những con số này cần được đặt cạnh tổng giá trị sản phẩm. Một tỷ lệ ưu đãi lớn có thể tương ứng số tiền đáng kể, nhưng nhà phố cũng thường đòi hỏi lượng vốn tuyệt đối cao hơn căn hộ. Vì vậy, người mua vẫn cần tính phần vốn phải tự chuẩn bị và nghĩa vụ sau khi giai đoạn hỗ trợ lãi suất kết thúc.
Tài liệu cũ của SOHO cũng cho thấy cách dòng tiền từng được thiết kế trong giai đoạn 01/07–31/07/2022. Khi đó, tiền đặt trước là 1 tỷ hoặc 2 tỷ đồng tùy chương trình; phương án tiêu chuẩn bắt đầu với 10% giá bán/thuê gồm VAT sau khi trừ tiền đặt trước, sau đó tiếp tục hai đợt 10% theo thời hạn quy định. Phương án thanh toán sớm yêu cầu thanh toán 100% ở đợt đầu sau khi trừ tiền đặt trước.
Các tỷ lệ năm 2022 này chỉ có giá trị tham khảo về cách cấu trúc dòng tiền tại thời điểm đó, không phải chính sách hiện hành năm 2026.
Nhóm căn hộ: khác biệt nằm ở chiết khấu và thời gian hỗ trợ vốn
Ở nhóm căn hộ, sự khác nhau giữa Masteri Grand View, Lumière Midtown và Masteri Park Place thể hiện khá rõ qua hai hướng: tối ưu giá bằng thanh toán sớm hoặc giảm áp lực vốn bằng đòn bẩy ngân hàng.
Masteri Grand View có mức chiết khấu khoảng 11%–16% tùy tiến độ thanh toán chuẩn hoặc thanh toán sớm, đồng thời hỗ trợ vay tối đa 80% giá trị và có chính sách lãi suất ưu đãi trong 30 tháng theo điều kiện chương trình.
Lumière Midtown cũng có biên độ chiết khấu khoảng 9%–16% và hỗ trợ vay tối đa 80%. Điểm cần chú ý hơn với người sử dụng đòn bẩy là thời gian ân hạn nợ gốc lên đến 10 năm và hỗ trợ lãi suất thêm 6 tháng sau khi nhận nhà.
Trong khi đó, Masteri Park Place có chiết khấu thanh toán sớm đến 12%, đồng thời có phương án hỗ trợ gốc và lãi theo thời hạn chính sách và miễn phí quản lý 24 tháng.
Người có sẵn tiền thường sẽ quan tâm nhiều hơn đến chênh lệch giữa thanh toán chuẩn và thanh toán sớm. Ngược lại, người muốn giữ vốn nên nhìn kỹ tỷ lệ vay, thời gian hỗ trợ và thời điểm thực tế bắt đầu trả gốc, lãi.
Villa SOLA: chính sách cho nhóm sản phẩm cần nguồn vốn lớn
Villa SOLA thuộc nhóm thấp tầng nên bài toán tài chính không nên so trực tiếp với căn hộ chỉ bằng tỷ lệ chiết khấu.
Theo thông tin được cung cấp, chính sách có hỗ trợ lãi suất 0% đến ngày 15/08/2027, ưu đãi 1%–2% dành cho nhóm khách hàng đáp ứng điều kiện chương trình và miễn phí quản lý trong 36 tháng.
Với sản phẩm villa, tổng quy mô vốn thường là yếu tố cần được đặt lên trước tỷ lệ ưu đãi. Một mức giảm vài phần trăm có thể có giá trị tuyệt đối lớn, nhưng số tiền người mua cần tự bố trí cũng cao hơn.
Do đó, nhóm khách quan tâm SOLA cần xem kỹ lịch đóng tiền và nguồn tiền dự phòng, thay vì chỉ nhìn vào thời gian miễn lãi hoặc miễn phí quản lý.
Chiết khấu cao chưa chắc là chính sách phù hợp nhất
Đây là điểm dễ bị bỏ qua khi so sánh các phân khu.
Một chính sách chiết khấu 15% chưa chắc phù hợp hơn phương án chiết khấu thấp hơn nhưng cho phép vay 80% với thời gian hỗ trợ dài. Điều đó phụ thuộc vào cấu trúc tài chính của từng người.
Người có tiền nhàn rỗi lớn có thể ưu tiên thanh toán sớm để tối ưu tổng số tiền phải trả. Với nhóm này, tỷ lệ vay cao chưa chắc mang nhiều ý nghĩa.
Ngược lại, người có thu nhập tốt nhưng muốn giữ vốn cho kinh doanh có thể chấp nhận mức chiết khấu thấp hơn để đổi lấy tỷ lệ vay lớn và thời gian hỗ trợ dài.
Khi so sánh, nên đặt cùng lúc các yếu tố: tổng giá sản phẩm, vốn tự có ban đầu, khoản chiết khấu thực nhận, tỷ lệ ngân hàng tài trợ, thời gian hỗ trợ lãi suất, thời gian ân hạn gốc, lịch thanh toán và nghĩa vụ sau khi ưu đãi kết thúc.
Phí quản lý được miễn cũng nên tính vào tổng chi phí sở hữu, nhưng thường không phải yếu tố quyết định nếu đặt cạnh khoản vay hàng chục tỷ đồng.
Người mua The Global City nên chọn chính sách theo dòng tiền
Nếu có sẵn nguồn vốn lớn, người mua có thể tập trung vào các phương án thanh toán sớm của từng phân khu và tính số tiền tiết kiệm thực tế, thay vì chỉ nhìn phần trăm chiết khấu.
Nếu có thu nhập ổn định nhưng muốn giữ vốn, nhóm chính sách hỗ trợ vay 70%–80%, kéo dài thời gian lãi suất ưu đãi hoặc ân hạn gốc sẽ đáng quan tâm hơn. Tuy nhiên, cần tính luôn nghĩa vụ sau khi giai đoạn hỗ trợ kết thúc.
Còn với người muốn giảm áp lực đóng tiền theo từng thời điểm, tiến độ thanh toán mới là dữ liệu cần xem đầu tiên. Một sản phẩm phù hợp về tổng giá vẫn có thể gây áp lực nếu các mốc đóng tiền quá gần nhau.
Vì vậy, không có một chính sách bán hàng The Global City tốt nhất cho tất cả người mua. Điều cần làm là xác định đúng phân khu, đúng loại sản phẩm và cách mà chính sách đó tác động đến dòng tiền trong vài năm tiếp theo.
Thông tin trong bài được tổng hợp theo các tài liệu chính sách được cung cấp và cập nhật bài vào tháng 08/2026. Điều kiện cụ thể của từng ưu đãi, khoản vay và thời gian hỗ trợ cần được kiểm tra theo chương trình áp dụng cho từng sản phẩm tại thời điểm giao dịch.